- La factura es el comprobante de las ventas entre negocios: a tu cliente le sirve para sustentar el gasto y usar el IGV como crédito fiscal. La boleta no sirve para eso.
- Se emite solo a quien tiene RUC, cuando la compra es para su negocio o cuando te la pide para sustentar un gasto o costo.
- Pueden emitirla el Régimen General, el RER y el Régimen MYPE Tributario. El Nuevo RUS no.
- Su serie empieza con F (por ejemplo, F001) y dice si el pago es al contado o al crédito.
- Si la emites con un sistema, se envía a SUNAT o al OSE el mismo día o hasta 3 días calendario después. Fuera de plazo, ya no vale como factura electrónica.
Qué es una factura electrónica
Es la versión digital de la factura de papel: un archivo que tu negocio genera, que viaja a SUNAT (directamente o a través de un operador) y que queda registrado. Tiene el mismo valor legal que la de papel, y hoy casi todos los negocios con RUC están obligados a emitirla así.
La diferencia de fondo con la boleta no es el formato, es para qué le sirve al cliente. El Reglamento de Comprobantes de Pago lo dice sin rodeos: «La boleta de venta no permite ejercer derecho a crédito fiscal». La factura sí.
Piénsalo como el recibo que pide un trabajador cuando su empresa le reembolsa un taxi. Si no lleva los datos de la empresa, el gasto no se puede rendir. La factura es ese recibo con los datos completos, pero entre negocios y con el IGV a la vista.
¿Cuándo tengo que dar factura?
Según el Reglamento de Comprobantes de Pago (artículo 4), la factura se emite, entre otros casos:
- Cuando vendes a un contribuyente del IGV que tiene derecho a crédito fiscal. En la práctica, un negocio que compra para su actividad.
- Cuando el comprador te la pide para sustentar un gasto o costo en sus impuestos.
Y solo se emite «a favor del adquirente o usuario que posea número de Registro Único de Contribuyentes (RUC)». A una persona que compra con DNI, para ella, le corresponde boleta.
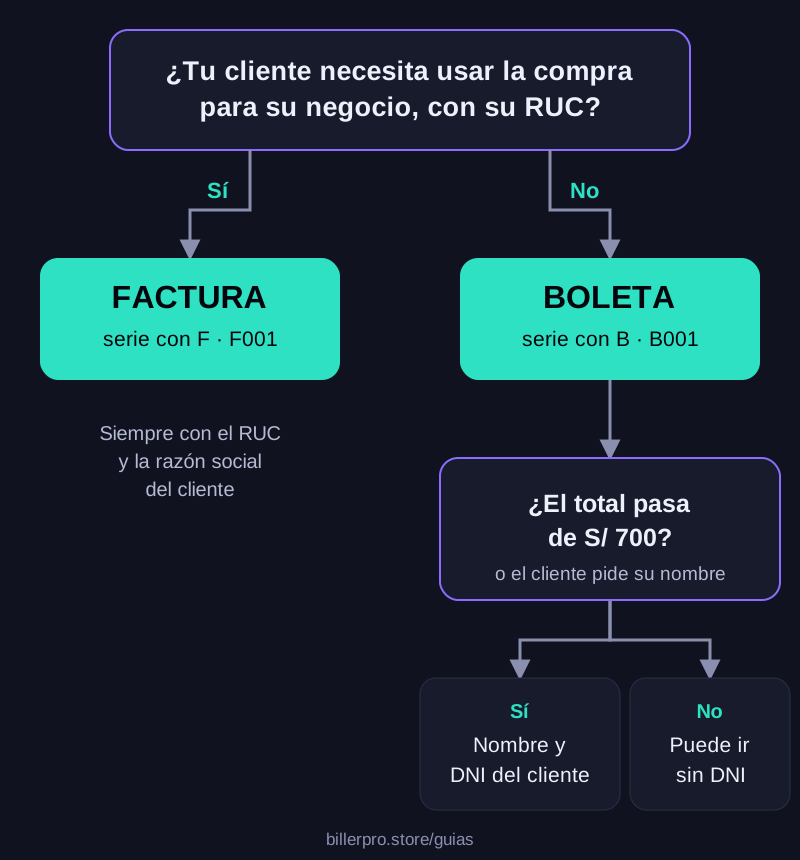
La ferretería de Martín, en Ica, vende en el mismo día un juego de llaves a un vecino y 40 bolsas de cemento a una constructora. Al vecino le da boleta. A la constructora le da factura con su RUC y su razón social: es una compra para su obra y la va a sustentar como costo.
Lo que manda es para qué es la compra y lo que te pide el cliente. Si quien te compra para su casa tiene RUC pero no te pide factura, le corresponde boleta, como a cualquier consumidor final.
¿Quién puede emitir factura?
| Régimen | ¿Emite factura? |
|---|---|
| Régimen General | Sí |
| Régimen MYPE Tributario | Sí |
| Régimen Especial (RER) | Sí |
| Nuevo RUS | No |
El Reglamento lo dice así: «Los sujetos del Nuevo Régimen Único Simplificado no podrán emitir facturas». Por eso, si cada vez más clientes te piden factura y estás en el Nuevo RUS, es una señal para revisar con tu contador si te conviene cambiar de régimen.
¿Tiene que ser electrónica?
Casi siempre, sí. SUNAT fue designando emisores electrónicos por etapas, y la Resolución N.° 000075-2026/SUNAT, vigente desde el 1 de junio de 2026, cerró los casos que quedaban:
- Si te inscribes en el RUC en el Régimen General, el RER o el MYPE Tributario, eres emisor electrónico desde el día de la inscripción.
- Si sales del Nuevo RUS a otro régimen, lo eres desde el primer día del mes siguiente.
- Quienes ya estaban designados por resoluciones anteriores, pero con la fecha aún pendiente, pasaron a serlo desde el 1 de junio de 2026.
Ser emisor electrónico abarca facturas, boletas y notas de crédito y débito. No es solo la factura: desde ese momento todos tus comprobantes de venta van por vía electrónica.
Qué datos lleva una factura electrónica
Los requisitos mínimos están en el anexo I de la Resolución N.° 114-2019/SUNAT. Los que más importan en el día a día:
| Dato | Cómo es |
|---|---|
| Serie y número | Serie de 4 caracteres que empieza con F (F001, FA01) y un correlativo de hasta 8 dígitos que empieza en 1 |
| Fecha de emisión | El día en que emites |
| Tus datos | Tu RUC y tu nombre o razón social |
| Datos del cliente | Su RUC y su nombre o razón social |
| Detalle | Cantidad, unidad de medida, descripción y precio de cada producto o servicio |
| Montos | Valor de venta, IGV (por separado) e importe total, con la moneda |
| Forma de pago | «Contado» o «Crédito» |
La factura de Martín a la constructora: F001-00000318, 40 bolsas de cemento a S/ 25.00 de valor cada una. Valor de venta S/ 1,000.00, IGV (18 %) S/ 180.00, importe total S/ 1,180.00. Forma de pago: contado.
Al contado o al crédito
Desde el 1 de abril de 2021 (Resolución N.° 193-2020/SUNAT), cada factura dice si se paga al contado o al crédito. Es al crédito cuando el total se paga, en todo o en parte, en una fecha posterior a la emisión.
Si es al crédito, la factura debe mostrar además:
- El monto neto pendiente de pago, es decir, lo que el cliente te va a pagar después de restar retenciones del IGV, detracciones u otras deducciones.
- La fecha de vencimiento del pago único o de cada cuota, y el monto de cada una.
Una imprenta factura S/ 3,540 a una empresa de transportes, pagaderos en dos cuotas: S/ 1,770 al 15 de noviembre y S/ 1,770 al 15 de diciembre. La factura va como «Crédito», con las dos fechas y los dos montos.
Si te equivocas en el monto pendiente o en las fechas, se corrige con una nota de crédito (motivo 13) hasta el 10.º día hábil del mes siguiente. Los demás casos de corrección están en la guía cómo anular una boleta o factura electrónica.
Cómo emitir una factura electrónica
| Forma | Dónde | Costo | Le conviene a… |
|---|---|---|---|
| Portal SUNAT (SEE-SOL) | En la web de SUNAT, con tu Clave SOL | Gratis | Quien emite pocas facturas y tiene computadora a la mano |
| App SUNAT o App Emprender | En el celular (también es SEE-SOL) | Gratis | Quien factura en la calle o desde el celular |
| Sistema de facturación con PSE u OSE | Tu sistema de ventas o tu tienda online emite por ti | Pago mensual | Quien factura todos los días, vende al crédito o lleva stock y caja |
En el portal de SUNAT
SUNAT lo dice en su página del sistema: «La emisión es GRATUITA». Antes de empezar, revisa que tengas usuario y Clave SOL, que tu RUC esté como habido y que no estés en suspensión temporal ni de baja.
- Entra a SUNAT Operaciones en Línea con tu RUC, usuario y Clave SOL.
- Busca la opción de factura electrónica dentro de Comprobantes de pago › SEE - SOL. SUNAT a veces cambia los nombres del menú; si no lo encuentras, usa el buscador de arriba del menú.
- Escribe el RUC del cliente y revisa su nombre o razón social.
- Agrega cada producto o servicio, con cantidad, unidad, descripción y valor.
- Elige la forma de pago: contado o crédito, con las cuotas si corresponde.
- Revisa la vista previa y emite. Descarga el PDF y el XML, y envíaselos al cliente.
Con un sistema de facturación
Cuando facturas varias veces al día, un sistema arma la factura a partir de la venta, la envía en el momento y te dice en segundos si SUNAT la aceptó. Como pasa con la boleta, la respuesta llega en una constancia de recepción (CDR). Guárdala junto con el XML y el PDF.
El plazo de 3 días para enviarla
Si emites con un sistema propio, con el facturador de SUNAT (SFS) o a través de un OSE, la factura se envía en la fecha de emisión o hasta 3 días calendario después, contados desde el día siguiente (Resolución N.° 000003-2023/SUNAT). En el portal de SUNAT no hay envío aparte: la factura nace ya en SUNAT.
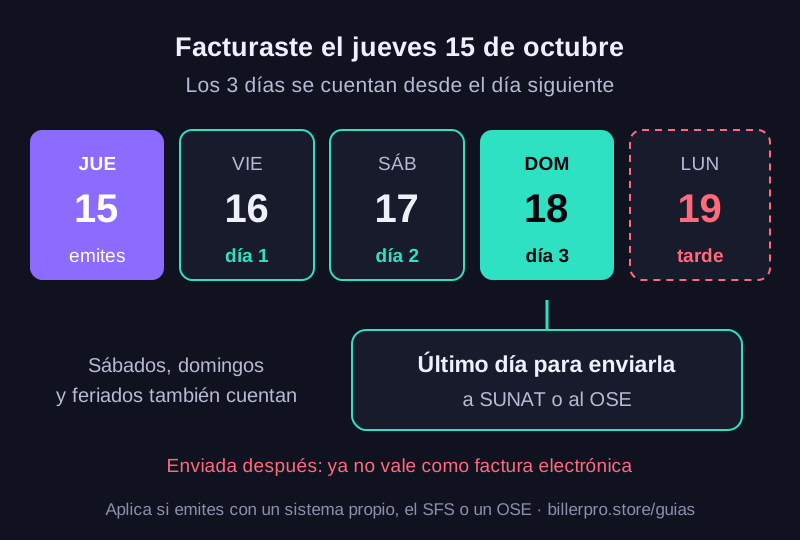
La norma es tajante: vencido el plazo, lo no enviado «no tendrá la calidad de factura electrónica», aunque ya se la hayas entregado al cliente. Para tu cliente es grave: sin factura válida no puede sustentar el gasto ni usar el IGV.
Lo que necesita tu cliente para usar el IGV
Tu cliente te pide factura para usar el IGV que pagó como crédito fiscal, es decir, para restarlo del IGV que él cobra en sus ventas. Según la Ley del IGV (artículos 18 y 19), para eso necesita, entre otras cosas:
- Que la factura muestre el IGV por separado.
- Que la emita alguien autorizado, con su nombre y RUC correctos.
- Que él la anote en su Registro de Compras.
Y hay una regla que se olvida seguido: la bancarización. Si el pago es de S/ 2,000 o US$ 500 a más, tiene que hacerse con un medio de pago del sistema financiero (depósito, transferencia, tarjeta, cheque no negociable, entre otros). Si se paga en efectivo, el cliente no puede deducir ese gasto, costo ni crédito.
La constructora le paga a Martín los S/ 1,180 en efectivo: no pasa de S/ 2,000, así que no hay problema. Al mes siguiente compra S/ 4,720 en fierro. Esta vez paga por transferencia, porque en efectivo perdería el crédito fiscal de esa compra.
Cómo verificar que una factura es real
SUNAT tiene una consulta pública gratuita: la Consulta de validez del comprobante de pago electrónico. Pide cinco datos que están en la misma factura:
- RUC de quien la emitió.
- Tipo de comprobante (factura).
- Serie y número (por ejemplo, F001-318).
- Fecha de emisión.
- Importe total.
Úsala con las facturas que recibes de tus proveedores antes de pagarlas: si no aparece, no te sirve para el crédito fiscal.
Errores comunes (y cómo evitarlos)
- Dar boleta a una empresa que necesita factura. Pregunta siempre «¿boleta o factura?» antes de emitir; corregirlo después cuesta una nota de crédito y un comprobante nuevo.
- Copiar mal el RUC. Un RUC equivocado no se corrige dentro de la factura: va nota de crédito con motivo 02 y factura nueva.
- Dejar facturas sin enviar el fin de semana. Los 3 días son calendario: la factura del jueves vence el domingo.
- Poner «contado» en una venta que se paga después. Si hay fechas de pago, es crédito, con sus cuotas.
- Cobrar más de S/ 2,000 en efectivo a una empresa. A tu cliente le quitas el crédito fiscal; pídele transferencia.
Preguntas frecuentes
¿Cuándo es obligatorio emitir factura electrónica?
Cuando vendes a un contribuyente del IGV con derecho a crédito fiscal o cuando el comprador la pide para sustentar un gasto o costo, siempre que tenga RUC. Y si eres emisor electrónico, que es el caso de casi todos los negocios fuera del Nuevo RUS, tiene que ser electrónica.
¿Puedo emitir factura a una persona con DNI?
No. La factura solo se emite a quien tiene RUC, salvo casos especiales como la exportación. A una persona que compra con DNI le corresponde boleta.
¿Cuántos días tengo para enviar una factura electrónica a SUNAT?
El mismo día de la emisión o hasta 3 días calendario después, contados desde el día siguiente. Si la envías fuera de plazo, ya no tiene la calidad de factura electrónica.
¿Cómo emito una factura electrónica gratis?
En el portal de SUNAT (SEE-SOL) con tu Clave SOL, o desde el celular con la App SUNAT o la App Emprender. Necesitas tener el RUC habido y no estar en suspensión temporal ni de baja.
¿El Nuevo RUS puede emitir factura?
No. El Reglamento de Comprobantes de Pago dice que los sujetos del Nuevo RUS no pueden emitir facturas. Si tus clientes te las piden, revisa con tu contador si te conviene cambiar de régimen.
¿Qué es una factura al crédito?
Es la que se paga en todo o en parte después de emitida. Debe mostrar el monto neto pendiente de pago y la fecha y el monto de cada cuota.
¿Cómo sé si una factura electrónica es válida?
En la Consulta de validez del comprobante de pago electrónico de SUNAT, con el RUC del emisor, el tipo de comprobante, la serie y número, la fecha y el importe total.
Esta guía es un resumen informativo, no asesoría tributaria. BillerPro es un sistema privado: no es SUNAT. Las reglas y plazos se verificaron en fuentes oficiales el 21 de octubre de 2026.
¿Facturas a empresas todos los días?
En BillerPro escribes el RUC del cliente y la venta sale como factura en el mismo cobro; en segundos ves si SUNAT la aceptó. Si vendes al crédito, el módulo de cobranzas lleva el vencimiento de cada factura, los cobros parciales y los recordatorios al cliente. Para solo facturar, el plan Emisión cuesta S/ 49 al mes, con 200 comprobantes y el certificado digital incluidos.
Fuentes oficiales
- Reglamento de Comprobantes de Pago (RS 007-99/SUNAT), texto actualizado · artículo 4
- Resolución de Superintendencia N.° 000075-2026/SUNAT (emisores electrónicos desde el 1 de junio de 2026)
- Anexo I de la RS 114-2019/SUNAT · requisitos de la factura electrónica
- SUNAT Orientación · Concepto y características de la factura electrónica
- Resolución de Superintendencia N.° 193-2020/SUNAT (forma de pago y factura al crédito)
- Resolución de Superintendencia N.° 000003-2023/SUNAT (envío en 3 días calendario)
- SUNAT · Sistema de emisión SEE-SOL
- SUNAT Emprender · App Emprender
- TUO de la Ley del IGV · Capítulo VI (crédito fiscal, artículos 18 y 19)
- SUNAT Emprender · Bancarización
- SUNAT · Consulta de validez del comprobante de pago electrónico