- Un comprobante electrónico no se borra: o se da de baja, o se corrige con una nota de crédito.
- Solo se da de baja si el cliente todavía no lo recibió, y como máximo 7 días calendario después.
- La factura se da de baja con una comunicación de baja. La boleta, en el resumen diario, marcada como anulada.
- Si el cliente ya lo tiene, o pasó el plazo, va una nota de crédito que apunta al comprobante original.
- Un RUC equivocado se arregla con la nota de crédito de motivo 02 y un comprobante nuevo, con plazo hasta el 15.º día hábil del mes siguiente (10.º si emites en el portal de SUNAT).
La pregunta que decide: ¿el cliente ya lo recibió?
Una boleta o una factura electrónica queda registrada ante SUNAT en cuanto la emites. Por eso no hay un botón de borrar: lo que existe son dos caminos, y cuál te toca depende casi siempre de una sola cosa.
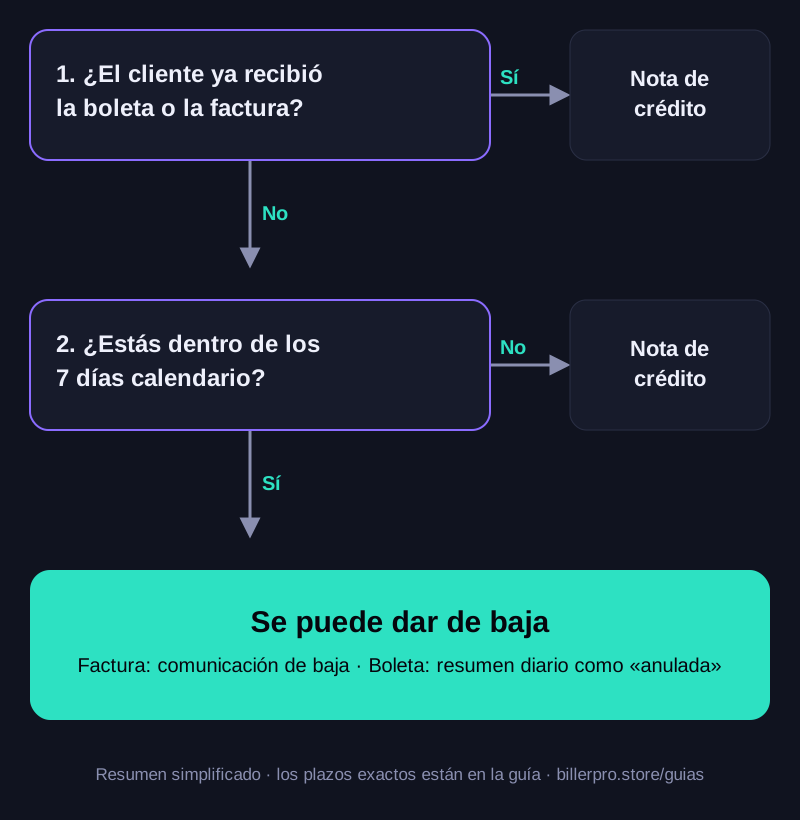
Piénsalo como una carta. Si todavía está en tu escritorio, la rompes y escribes otra. Si ya llegó a su destinatario, no puedes sacarla de su buzón: le mandas una segunda carta que corrige la primera. La baja es romper la carta; la nota de crédito es la segunda carta.
«Recibió» quiere decir que se la entregaste de cualquier forma: impresa, por correo, por WhatsApp o desde el enlace de tu tienda online. SUNAT lo llama comprobante otorgado.
Camino 1: dar de baja (si todavía no lo entregaste)
La baja deja el comprobante sin efecto, como si no se hubiera emitido. Sirve para errores que detectas antes de entregarlo: lo emitiste dos veces, a la persona equivocada, o la venta no se concretó.
| Comprobante | Cómo se da de baja | Plazo |
|---|---|---|
| Factura | Comunicación de baja. Una sola comunicación puede incluir varias facturas emitidas el mismo día. | Hasta el 7.º día calendario, contado desde el día siguiente a la constancia de aceptación (CDR) |
| Boleta | Se informa en el resumen diario del día en que se emitió, con el estado «anulado». | Hasta el 7.º día calendario, contado desde el día siguiente |
En los dos casos el plazo es el mismo: hasta el 7.º día calendario, contado desde el día siguiente. Los fines de semana y los feriados cuentan: son días calendario, no hábiles.
La ferretería de Martín, en Ica, emite el lunes 5 de octubre una factura por S/ 1,280 a una constructora. Antes de mandarla, se da cuenta de que la emitió dos veces. La segunda nunca salió de su sistema: puede darla de baja hasta el lunes 12 de octubre (el CDR llegó el mismo lunes 5, y el plazo corre desde el martes 6).
Con un sistema propio o un PSE que envía directo a SUNAT, aplican los plazos de la tabla. Si tu sistema trabaja con un OSE, la boleta tiene el mismo plazo de 7 días; para la factura, pregúntale a tu proveedor cómo maneja la baja. Y si emites en el portal de SUNAT (SEE-SOL), la página oficial de ese sistema solo describe la nota de crédito para corregir: si no ves la opción de baja, usa la nota de crédito.
Camino 2: la nota de crédito (si ya lo entregaste o pasó el plazo)
La nota de crédito es un comprobante nuevo que corrige uno anterior: lo anula entero, le descuenta una parte o registra una devolución. El comprobante original sigue existiendo, y la nota explica la diferencia.
Lo que debe cumplir:
- Apunta al comprobante original. Lleva la serie y el número de la boleta o la factura que modifica. Una nota puede modificar más de un comprobante, siempre que sean del mismo cliente.
- Mismo tipo de serie. Si modifica una factura, su serie empieza con F; si modifica una boleta, con B.
- Mismo cliente. No sirve para pasarle la venta a otra persona (eso es el caso del RUC equivocado, más abajo).
- Factura con CDR. Solo se emite sobre una factura que SUNAT ya aceptó.
Cuándo se envía: la nota de crédito de una factura, el mismo día o hasta 3 días calendario después de emitida, igual que la factura. La de una boleta, en el resumen diario.
Doña Rosa cobró S/ 40.30, pero la gaseosa estaba en oferta y el total correcto era S/ 36.30. La clienta ya se llevó la boleta B001-00000245. Rosa emite una nota de crédito BC01-00000012 por S/ 4.00, vinculada a esa boleta, con el motivo «descuento por ítem».
Los 13 motivos de la nota de crédito
Cada nota de crédito dice por qué se emite. SUNAT tiene una lista cerrada (el catálogo N.° 09). En un negocio del día a día se usan sobre todo los cinco primeros de esta tabla.
| Código | Motivo | Cuándo se usa, en la práctica |
|---|---|---|
| 01 | Anulación de la operación | La venta se cayó entera después de entregar el comprobante |
| 06 | Devolución total | El cliente devolvió todo lo que compró |
| 07 | Devolución por ítem | Devolvió solo uno de los productos |
| 05 | Descuento por ítem | Un producto tenía otro precio (el caso de Doña Rosa) |
| 04 | Descuento global | Un descuento sobre el total de la compra |
| 02 | Anulación por error en el RUC | Se emitió a otra persona o empresa (ver abajo) |
| 03 | Corrección por error en la descripción | El producto está mal descrito, pero el monto es correcto |
| 08 | Bonificación | Se regala mercadería después de la venta |
| 09 | Disminución en el valor | Baja el valor de lo vendido por un acuerdo posterior |
| 10 | Otros conceptos | Casos que no entran en los demás |
| 11 | Ajustes de operaciones de exportación | Solo exportadores |
| 12 | Ajustes afectos al IVAP | Solo operaciones con arroz pilado |
| 13 | Corrección del monto pendiente de pago o de las fechas de las cuotas | Facturas al crédito con cuotas mal registradas |
RUC equivocado o descripción mal escrita
Son los dos únicos «arreglos» que SUNAT acepta con nota de crédito, y tienen un plazo más corto que el resto.
Si emitiste a la persona o empresa equivocada (motivo 02)
La nota de crédito con motivo 02 deja el comprobante como no emitido. Después emites uno nuevo al cliente correcto y, si ya existe, lo mencionas en la nota. Lo que no se puede hacer es «corregir» el RUC dentro del mismo comprobante.
El restaurante de Lucía factura un almuerzo de empresa, pero copia mal el RUC y la factura sale a nombre de otra empresa. Emite una nota de crédito con motivo 02 que anula esa factura y luego una factura nueva al RUC correcto.
Si la descripción está mal (motivo 03)
Sirve cuando el producto o servicio está mal escrito pero el monto está bien. Para un error de precio, el camino es el descuento o la devolución.
| Dónde emites | Plazo para el motivo 02 o 03 |
|---|---|
| Sistema propio, PSE u OSE | Hasta el 15.º día hábil del mes siguiente a la emisión |
| Portal de SUNAT (SEE-SOL) | Hasta el 10.º día hábil del mes siguiente a la emisión |
¿Se puede corregir un comprobante de un mes anterior?
Sí. Una devolución o un descuento sobre una venta de septiembre se puede hacer en octubre con una nota de crédito. El ajuste del IGV se registra en el mes en que ocurre la anulación o la devolución, no en el mes de la venta original. Si tu caso es grande o tiene varios meses de por medio, revísalo con tu contador.
¿Y la nota de débito?
Es lo contrario: sirve para sumar a una venta ya facturada, por ejemplo intereses por pago atrasado o una penalidad acordada. No sirve para anular.
Errores comunes (y cómo evitarlos)
- Querer dar de baja algo que el cliente ya recibió. Si ya lo tiene, aunque sea por WhatsApp, va nota de crédito.
- Contar el plazo en días hábiles. Los 7 días de la baja son calendario: el domingo cuenta.
- Usar «anulación de la operación» para todo. Si solo devolvieron un producto, es devolución por ítem; si fue un precio, descuento por ítem. El motivo correcto ordena tu Registro de Ventas.
- Emitir una boleta nueva sin anular la anterior. Quedan dos ventas registradas y pagas IGV dos veces.
- Dejar pasar el plazo del RUC equivocado. El 15.º día hábil del mes siguiente llega rápido; corrígelo apenas te des cuenta.
Preguntas frecuentes
¿Cuánto tiempo tengo para anular una boleta electrónica?
Si el cliente todavía no la recibió, puedes darla de baja hasta el 7.º día calendario, contado desde el día siguiente. Pasado ese plazo, o si ya la entregaste, se corrige con una nota de crédito.
¿Cómo elimino una boleta electrónica en SUNAT?
No se elimina: se da de baja informándola en el resumen diario con el estado «anulado», solo si no la entregaste y dentro de los 7 días calendario. En los demás casos se emite una nota de crédito vinculada a ella.
¿Cómo anulo una boleta mal emitida que ya entregué?
Con una nota de crédito con serie que empieza con B, que apunta a esa boleta y dice el motivo: anulación de la operación, devolución o descuento, según el caso.
¿Cuáles son los motivos para anular una factura electrónica?
Si no la entregaste, cualquier error permite darla de baja dentro de los 7 días calendario. Si ya la entregaste, se usa una nota de crédito con uno de los 13 motivos del catálogo de SUNAT; los más comunes son anulación de la operación, devolución y descuento.
¿Puedo cambiar el RUC de una factura con una nota de crédito?
No. Se emite una nota de crédito con motivo 02 que anula la factura y una factura nueva al RUC correcto, hasta el 15.º día hábil del mes siguiente (10.º si emites en el portal de SUNAT).
¿La nota de crédito tiene que ir con la misma serie?
Con el mismo tipo de serie: empieza con F si modifica una factura y con B si modifica una boleta. El número de serie puede ser distinto.
Esta guía es un resumen informativo, no asesoría tributaria. BillerPro es un sistema privado: no es SUNAT. Los plazos y motivos se verificaron en fuentes oficiales el 12 de octubre de 2026.
¿Corriges comprobantes seguido?
En BillerPro la nota de crédito sale desde la misma venta, ya vinculada a su boleta o factura, con el motivo elegido de la lista de SUNAT. Tiene módulos para restaurantes, boticas, clínicas, hoteles y tiendas online.
Fuentes oficiales
- SUNAT · Nota de crédito electrónica
- SUNAT Orientación · Nota de débito y nota de crédito electrónica
- SUNAT · Nota de débito electrónica
- Resolución de Superintendencia N.° 114-2019/SUNAT (comunicación de baja y resumen diario)
- Resolución de Superintendencia N.° 117-2017/SUNAT (nota de crédito, art. 26)
- Resolución de Superintendencia N.° 193-2020/SUNAT (plazos en SEE-SOL)
- Anexo III de la RS 193-2020 · Catálogo N.° 09, tipos de nota de crédito
- Resolución de Superintendencia N.° 000003-2023/SUNAT (envío de facturas y notas en 3 días)
- Reglamento de la Ley del IGV · Capítulo VI (ajustes por anulaciones y devoluciones)